Préstamos hipotecarios en Tennessee y Kentucky
Conoce tu presupuesto. Luego sal a buscar la casa.
Mueve las barras y mira un presupuesto que te deja espacio para vivir.
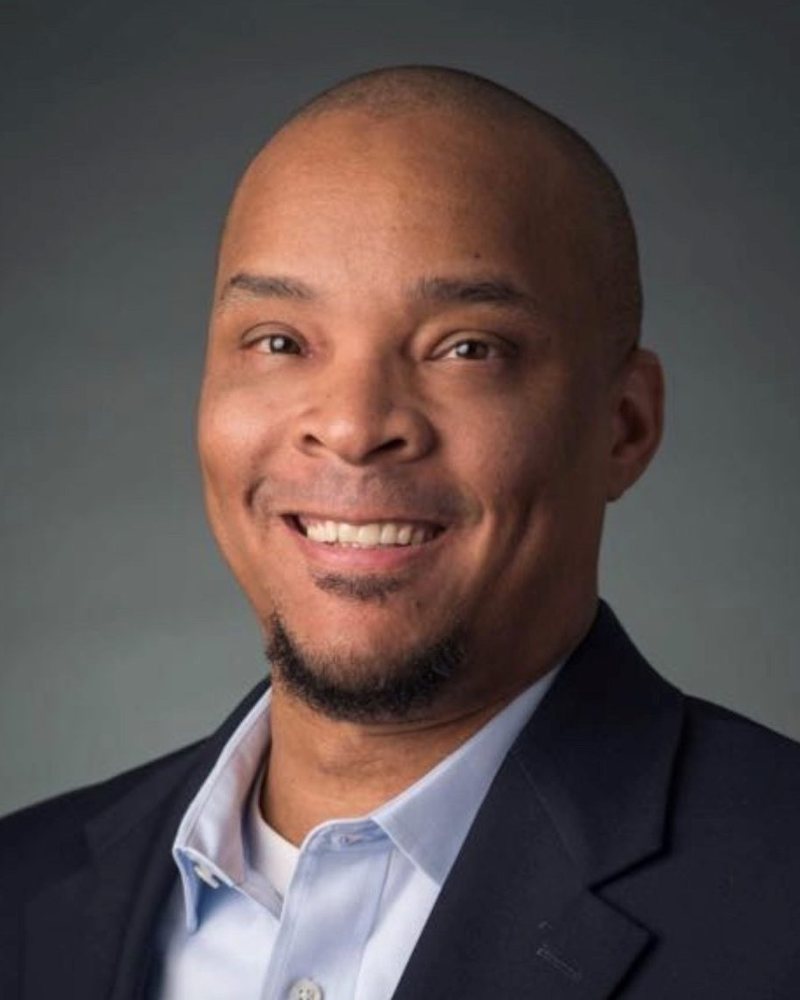 John Weaver
Oficial de préstamos, Edge Home Finance
Tu presupuesto para casa
- Capital e intereses
- Impuestos y seguro (aprox.)
- Seguro hipotecario (aprox.)
Es una estimación, no una oferta de préstamo ni una preaprobación. "Cómodo" significa que el pago de la casa es menos del 28% de tus ingresos y todas tus deudas, menos del 36%. Los impuestos y el seguro se estiman en 1.1% del precio al año; el seguro hipotecario se estima cuando la cuota inicial es menor al 20%.
Promedios nacionales
Tasas, con lo que importa: tu cuota.
Tu tasa depende de tu crédito, tu cuota inicial y el préstamo. Pídele la tuya a John.
Pedir mi tasaLa misma casa, dos formas de pagar
Capital e intereses
Intereses totales
Promedios nacionales semanales de solicitudes de préstamo enviadas a Freddie Mac (personas con crédito bueno a excelente, 20% de cuota inicial, préstamos de compra). Fuente: Freddie Mac Primary Mortgage Market Survey (PMMS), semana del 15 de octubre de 2026. Son promedios nacionales, no una cotización ni una oferta de crédito.
Encuentra tu préstamo
¿Cuál es tu caso?
Toca la opción que más se parece a ti.
Cuota inicial baja
Primera casa
- Los préstamos FHA, asegurados por el gobierno federal, tienen requisitos de crédito más flexibles.
- Pregúntale a John qué opciones con cuota inicial baja te sirven.
Convencional · FHA
Fuente: HUD: FHA loans. Los programas y los requisitos varían.
Consulta esto con JohnBeneficio ganado
Militares y veteranos
- Los préstamos VA pueden no requerir cuota inicial ni seguro hipotecario mensual.
- Se cobra un cargo único de financiamiento VA, a menos que tengas exención.
VA
Fuente: VA purchase loans and funding fee. Los programas y los requisitos varían.
Consulta esto con JohnZonas elegibles
Zonas rurales y pueblos
- Los préstamos USDA pueden no requerir cuota inicial en zonas que califican.
- Hay límites de ingresos. Revisa la dirección en el mapa de USDA.
USDA
Fuente: USDA Rural Development home loans. Los programas y los requisitos varían.
Consulta esto con JohnUn solo préstamo
Casa para arreglar
- Un préstamo FHA 203(k) junta el precio de la casa y el costo de las reparaciones en una sola hipoteca.
- El 203(k) limitado cubre reparaciones pequeñas; el 203(k) estándar cubre remodelaciones más grandes.
Renovación 203(k)
Fuente: HUD: 203(k) rehabilitation loans. Los programas y los requisitos varían.
Consulta esto con John2 años
Independiente
- Los prestamistas suelen pedir dos años de declaraciones de impuestos.
- En algunos casos, basta con un año de declaraciones de impuestos.
Convencional · FHA
Fuente: Fannie Mae Selling Guide: self-employed income. Los programas y los requisitos varían.
Consulta esto con JohnTasa o efectivo
Refinanciación
- La opción de tasa y plazo cambia tu tasa o el tiempo que pagas.
- Con retiro de efectivo recibes dinero del valor acumulado de tu casa, con un préstamo más grande.
Tasa y plazo · Retiro de efectivo
Fuente: CFPB: should I refinance?. Los programas y los requisitos varían.
Consulta esto con JohnEl camino al cierre
Cinco pasos. Sin misterios.
Tú
Comparte tus ingresos, ahorros y deudas. Para empezar, unas pocas preguntas.
John
Revisa tus opciones y te envía una carta de preaprobación que tu agente puede usar.
Tú
Visita casas con tu agente, dentro de tu presupuesto cómodo.
John
Resuelve tus dudas sobre la cuota de cualquier casa que estés mirando.
Tú
Aceptaron tu oferta. Elige por cuánto tiempo fijar tu tasa.
John
Te fija la tasa por un periodo mientras cierras.
Tú
Envía los pocos documentos que te pidan. Mantén tus finanzas estables.
John
Lleva tu caso con el equipo de análisis y te mantiene al día a ti y a tu agente.
Tú
Revisa tu Declaración de Cierre (Closing Disclosure), firma y recibe las llaves.
John
Te explica cada número antes de que firmes.
Hasta que tengas las llaves
Lo que conviene evitar.
Toca una tarjeta
Fuentes: CFPB: get your money situation in order · FTC: co-signing a loan · Fannie Mae Selling Guide: verbal verification of employment · Fannie Mae Selling Guide: large deposits.
Tu oficial de préstamos
Una persona, no un portal.
John Weaver es oficial de préstamos en Edge Home Finance, con licencia en Tennessee y Kentucky. Trabaja con compradores y propietarios en hipotecas fijas a 30 y 15 años, de tasa ajustable, FHA, VA, USDA, jumbo, de renovación 203(k) e hipotecas inversas.
- TN y KYEstados con licencia
- 18080Su número NMLS
- 891464NMLS de Edge Home Finance
Fuente: John Weaver, Edge Home Finance, consultado el 18 de octubre de 2026.
Experiencia en Tennessee
- 0%
Impuesto estatal sobre el salario
Tennessee no cobra impuesto sobre los ingresos del trabajo, y eso ayuda a tu presupuesto mensual.
Fuente: Tennessee Department of Revenue
- 25%
Del avalúo paga impuesto
El valor gravable de una casa es el 25% de su avalúo. Tu condado y tu ciudad fijan la tasa.
Para agentes de bienes raíces
Envía a tus compradores con confianza.
- Cartas de preaprobación para las ofertas de tus compradores
- Actualizaciones para ti y tu comprador en cada etapa
- Respuestas claras sobre la cuota y los costos de cierre
Antes de solicitar
Reúne esto y todo queda listo.
Todo está listo. Vas muy bien.
Fuentes: CFPB: create a loan application packet · VA: Certificate of Eligibility. Se guarda solo en este dispositivo.